Doppelte Buchhaltung Excel – Gratis Vorlage Schweiz (2026)
2
Gratis herunterladen
Kostenloses Kassenzählprotokoll für Schweizer Betriebe: Münzen und Banknoten erfassen, Soll-Ist-Differenzen prüfen und Kassensturz dokumentieren.
 Anleitung von Andrea Furrer
 Excel-Vorlage von Reto Bühler
Ein Kassenzählprotokoll dokumentiert den physischen Bestand einer Kasse in CHF und vergleicht ihn mit dem erwarteten Soll-Bestand. Diese Excel-Vorlage enthält die Blätter Kassenzählung, Auswertung und Anleitung für die tägliche Erfassung von Münzen, Banknoten, Soll-Anzahlen, Differenzen und Bemerkungen.
Sie tragen Unternehmen, Kassen-Nummer, Zähldatum, Zählzeit sowie die verantwortlichen Personen im Kopfbereich ein. Danach erfassen Sie bis zu 100 vorbereitete Positionen im Blatt Kassenzählung; Excel berechnet gezählte Beträge, Differenzen, Anteile und den Status des Kassensturzes.
Ein Kassenzählprotokoll verwenden Selbstständige mit Einzelfirma, Filialleiterinnen, Büroverantwortliche in einem Handwerksbetrieb und Kassiere in Vereinen immer dann, wenn Bargeld physisch übernommen oder am Tagesende abgeschlossen wird. In einem Restaurant in Zürich kann dies täglich nach der letzten Schicht geschehen; im Turnverein reicht oft die Zählung nach einem Anlass mit hohem Bargeldumsatz.
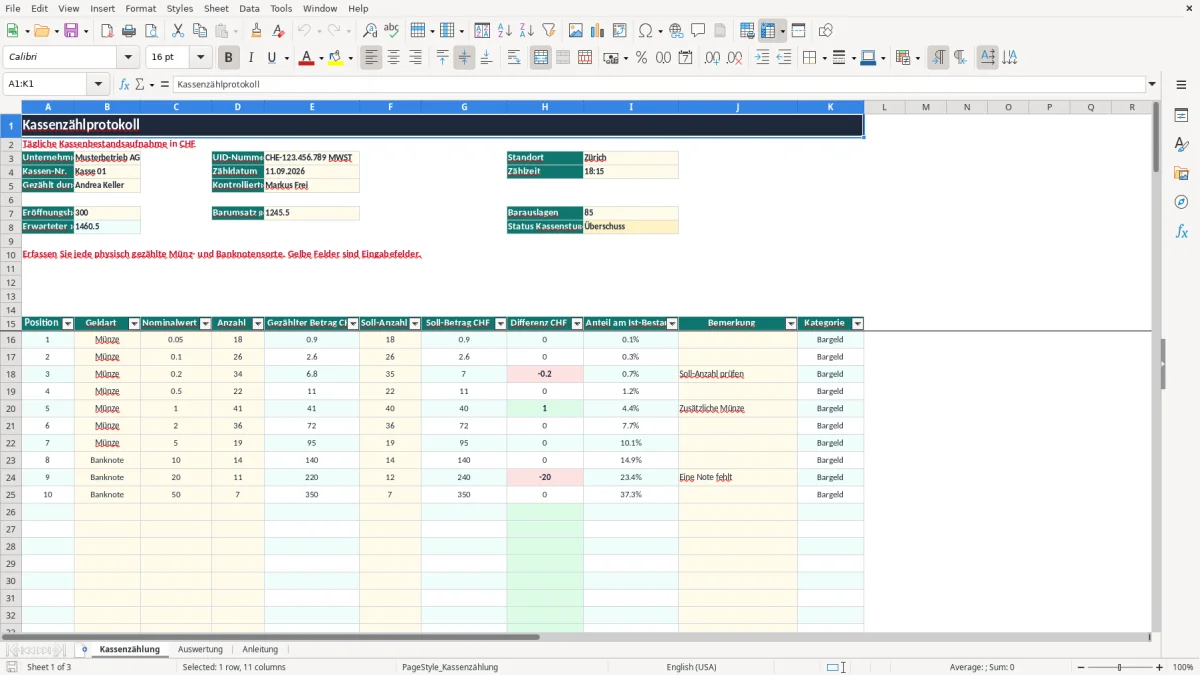
Bild 1 zeigt das Blatt Kassenzählung mit dem Kopfbereich für Unternehmen, UID-Nummer, Standort, Kassen-Nummer und Zähldatum. Darunter folgen die Felder Eröffnungsbestand, Barumsatz gemäss Kassenbericht, Barauslagen und erwarteter Soll-Bestand. So wird nicht nur das Geld gezählt, sondern auch die rechnerische Grundlage des Kassensturzes festgehalten.
In der Tabelle ab Zeile 15 wählen Sie Münze oder Banknote, wählen den Nominalwert und schreiben die physisch gezählte Anzahl hinein. Bei 18 Münzen zu CHF 0.05 berechnet Excel CHF 0.90; bei 26 Münzen zu CHF 0.10 sind es CHF 2.60. Die Formeln in den Spalten E, G und H berechnen gezählten Betrag, Soll-Betrag und Differenz.
Der Bereich umfasst die Zeilen 16 bis 115 und ist mit einem Filter sowie fixierten Kopfzeilen ausgestattet. Bild 1 macht sichtbar, dass Bemerkungen direkt neben der Differenz erfasst werden können. Das ist praktisch, wenn beispielsweise CHF 20.00 im falschen Fach liegt oder ein Wechselgeldvorschuss noch nicht verbucht wurde.
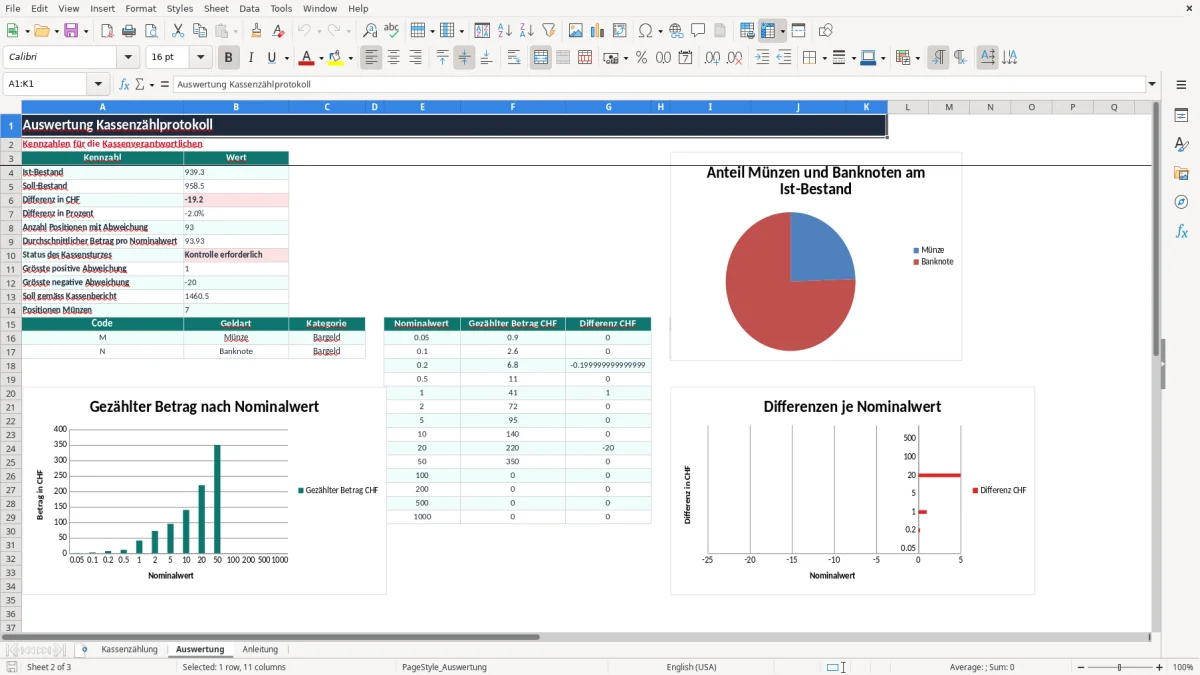
Bild 2 zeigt das Blatt Auswertung. Dort sehen Sie Ist-Bestand, Soll-Bestand, Differenz in CHF, Differenz in Prozent, Positionen mit Abweichung und den Status des Kassensturzes. Zusätzlich wertet das Blatt Münzen und Banknoten getrennt aus. Für eine Kasse mit CHF 1'900.00 Soll-Bestand und CHF 1'898.50 Ist-Bestand erscheint eine Differenz von CHF -1.50; diese muss intern nachvollziehbar sein.
Ein Kassenzählprotokoll ist ein internes Kontrollinstrument und ersetzt keine Buchführung sowie keine MWST-Abrechnung. Schweizer Unternehmen müssen Geschäftsvorfälle nachvollziehbar dokumentieren. Für buchführungspflichtige Unternehmen gehört die Kassenbewegung in die Aufzeichnungen und am Jahresende in die Abstimmung von Bilanz und Erfolgsrechnung.
Die Aufbewahrungspflicht beträgt nach OR Art. 958f grundsätzlich 10 Jahre. Das fertige Protokoll sollte deshalb zusammen mit Kassenbericht, Einlagen, Entnahmen und Barauslagen systematisch abgelegt werden. Meine klare Empfehlung: nicht nur die Excel-Datei speichern, sondern das abgeschlossene Protokoll als unveränderbare PDF-Version archivieren.
Die ESTV verlangt bei steuerbaren Umsätzen eine korrekte Dokumentation. Der MWST-Normalsatz beträgt 8.1%, der reduzierte Satz 2.6% und der Sondersatz für Beherbergung 3.8%. Ab einem Jahresumsatz von CHF 100'000 kann eine MWST-Pflicht entstehen; die Entscheidung über effektive Abrechnung oder Saldosteuersatz ist jedoch nicht Bestandteil dieses Protokolls.
Ein Bargeldbestand von CHF 1'081.00 kann beispielsweise einen Umsatz von CHF 1'000.00 plus CHF 81.00 MWST zum Normalsatz enthalten. Das Kassenzählprotokoll beweist dabei den gezählten Bestand, nicht automatisch die korrekte Umsatzaufteilung nach MWST-Sätzen. Diese gehört in den Kassenbericht oder die Buchhaltung.
Im Kopfbereich stehen gezählte und kontrollierte Person. Das ist besonders bei einer GmbH mit mehreren Mitarbeitenden oder bei einem Verein wichtig. Die Vorlage enthält Felder für CHE-UID, Standort und Kassen-Nummer, aber keine automatische Verbindung zur Verrechnungssteuer, zu AHV-Abrechnungen oder zur ESTV.
Für die meisten kleinen Betriebe ist eine tägliche Zählung mit kurzer Kontrolle sinnvoller als eine monatliche Sammelliste. Bei 26 Öffnungstagen entstehen so 26 nachvollziehbare Protokolle statt einer nachträglich rekonstruierten Monatszahl.
Der häufigste praktische Fehler ist nicht die falsche Formel, sondern eine unvollständige Zählung. Wird eine Rolle mit 20 Münzen zu CHF 0.20 übersehen, fehlen CHF 4.00 im Protokoll. Bei zehn solchen Positionen summiert sich der scheinbare Fehlbetrag bereits auf CHF 40.00 und führt zu unnötigen Nachfragen.
Ein Eintrag von 50 statt 5 Banknoten zu CHF 20.00 verändert den gezählten Betrag um CHF 900.00. Deshalb sollte die Person die Fächer der Kasse von links nach rechts leeren und jede Sorte separat zählen. Die Auswahllisten begrenzen Geldart und Nominalwert, verhindern aber keine falsch abgelesene Anzahl.
Ein zweiter Fehler entsteht, wenn der Soll-Bestand aus dem Kassenbericht nicht mit dem gleichen Zeitpunkt wie die physische Zählung stammt. Bei einem Eröffnungsbestand von CHF 300.00, Barumsatz von CHF 1'250.00 und Barauslagen von CHF 80.00 beträgt der erwartete Soll-Bestand CHF 1'470.00. Wird eine Einzahlung von CHF 500.00 nicht berücksichtigt, wirkt ein korrekt gezählter Betrag wie ein Fehlbetrag.
Die Vorlage berechnet in Spalte H die Differenz zwischen gezähltem und erwartetem Betrag. Eine positive Abweichung von CHF 25.00 ist kein Beweis für einen Gewinn; möglich sind ein fehlender Beleg, eine falsch erfasste Barauslage oder ein Verkauf, der im Kassenbericht fehlt.
Auch negative Beträge müssen erklärt werden. Bei CHF 12.50 Fehlbetrag pro Tag entstehen bei 22 Verkaufstagen CHF 275.00 im Monat und CHF 3'300.00 im Jahr. Das ist ein ausreichender Grund, die Kassenroutine sofort zu prüfen, statt die Differenzen am Jahresabschluss pauschal auszubuchen.
Das Blatt Auswertung zeigt neben der Differenz auch die grösste positive und negative Abweichung sowie die Anzahl betroffener Positionen. Ein Status Ausgeglichen bedeutet hier, dass die berechnete Gesamtdifferenz innerhalb des im Blatt verwendeten engen Toleranzbereichs liegt; es ersetzt keine Kontrolle der Einzelbelege.
Eine Vorlage bleibt nur dann nützlich, wenn sie an einen festen Arbeitsablauf gekoppelt ist. Legen Sie die Zählung beispielsweise auf 18:15 Uhr, unmittelbar nach dem Tagesabschluss. Bei 26 Arbeitstagen und durchschnittlich 6 Minuten pro Zählung investieren Sie rund 156 Minuten pro Monat; dafür erhalten Sie eine lückenlose Kontrollspur.
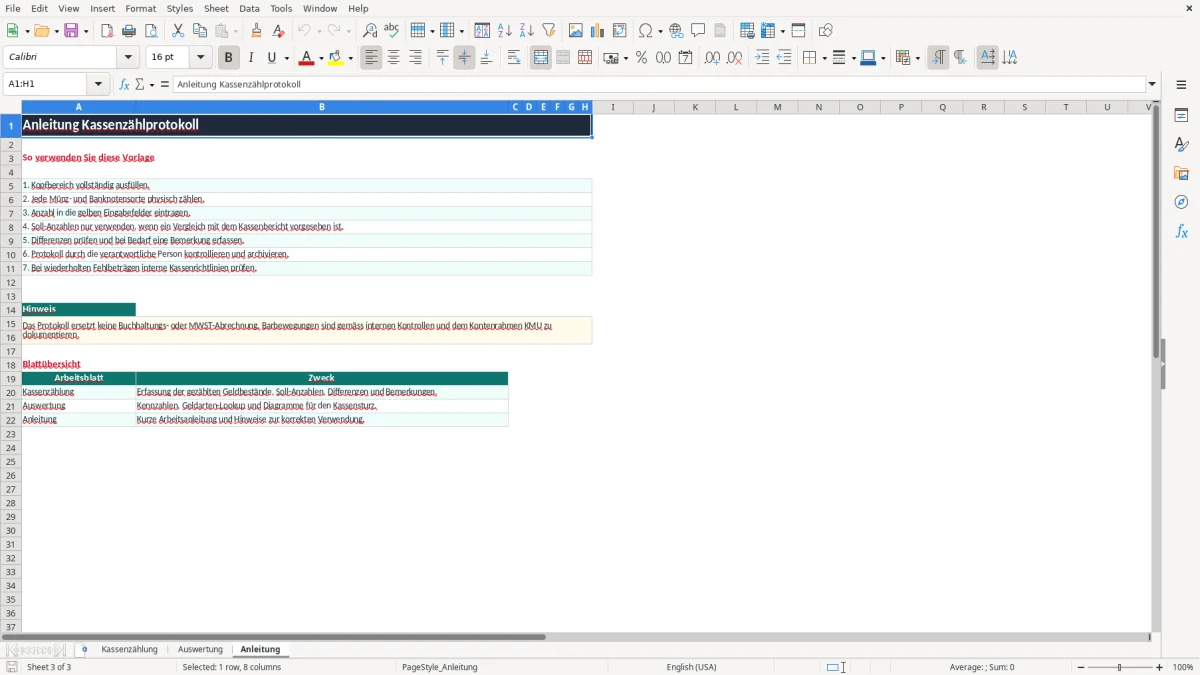
Das Blatt Anleitung erklärt die sieben Arbeitsschritte und die Funktion der drei Arbeitsblätter. Bild 3 zeigt diese Kurzanleitung mit der Blattübersicht: Kassenzählung dient der Erfassung, Auswertung den Kennzahlen und Diagrammen, Anleitung der Bedienung.
Koppeln Sie die Unterschrift der kontrollierenden Person an den Tagesabschluss oder den Lohnlauf der verantwortlichen Mitarbeitenden. Für einen Betrieb mit vier Angestellten ist eine Stellvertretung wichtig: Fällt die Kassenverantwortliche an zwei Tagen aus, darf die Dokumentation nicht pausieren.
Prüfen Sie am Monatsende, ob wiederholt dieselbe Differenz vorkommt. Bei mehr als 100 Positionen pro Kasse, mehreren Standorten oder einer grossen Zahl täglicher Transaktionen ist eine Kassen- oder Buchhaltungssoftware meist zuverlässiger. Meine Praxisempfehlung: Für eine einzelne Kasse mit wenigen Zählungen pro Tag genügt Excel; bei fünf Kassen und 150 Bewegungen täglich lohnt sich die integrierte Lösung.
Sie eignet sich für kleine Schweizer Unternehmen, Vereine, Verkaufsstellen und Privatpersonen mit einer Barkasse. Die Vorlage enthält eine Eingabetabelle für bis zu 100 Positionen sowie eine separate Auswertung.
Die Auswahlliste enthält Münz- und Banknotenwerte von CHF 0.05 bis CHF 1'000.00. Die Geldart wird als Münze oder Banknote ausgewählt; die Anzahl muss als ganze Zahl eingetragen werden.
Ja. Aus Nominalwert und Anzahl berechnet Excel den gezählten Betrag. Wenn Soll-Anzahlen erfasst sind, werden Soll-Betrag und Differenz berechnet; der Gesamtstatus lautet Ausgeglichen, Überschuss oder Fehlbetrag.
Nein. Das Protokoll dokumentiert den physischen Kassenbestand und den Vergleich mit dem Soll-Bestand. Es ersetzt weder den Kassenbericht noch die MWST-Abrechnung gegenüber der ESTV.
Für geschäftliche Aufzeichnungen gilt nach OR Art. 958f grundsätzlich eine Aufbewahrungspflicht von 10 Jahren. Archivieren Sie das kontrollierte Protokoll zusammen mit den zugehörigen Kassenberichten und Belegen.
Das Blatt zeigt Ist-Bestand, Soll-Bestand, Differenz in CHF, Differenz in Prozent, abweichende Positionen, durchschnittliche Beträge und den Kassensturzstatus. Zusätzlich enthält es drei Diagramme zu Nominalwerten, Geldarten und Differenzen.
Wer diese Vorlage erstellt hat
Anleitung von Andrea Furrer
Tabellen-Spezialistin. Schreibt die verständliche Schritt-für-Schritt-Anleitung und testet jede Datei vor der Veröffentlichung.
Excel-Vorlage von Reto Bühler
Eidg. dipl. Treuhänder. Baut die Tabelle und prüft Formeln, Summen und die Schweizer Vorgaben (MWST, AHV, Obligationenrecht).