Rechnung Excel Vorlage – Gratis Download (2026)
0
Gratis herunterladen
Schweizer Excel-Vorlage für doppelte Buchhaltung mit Journal, Kontenplan, MWST-Codes, Auswertung und Anleitung für KMU.
 Anleitung von Andrea Furrer
 Excel-Vorlage von Reto Bühler
Diese Excel-Vorlage für die doppelte Buchhaltung bildet jede Buchung mit Soll- und Haben-Konto ab. Sie enthält ein Buchungsjournal für 100 vorbereitete Buchungszeilen, einen Schweizer Kontenplan, automatische MWST-Berechnungen, Prüfstatus und eine Auswertung mit drei Diagrammen.
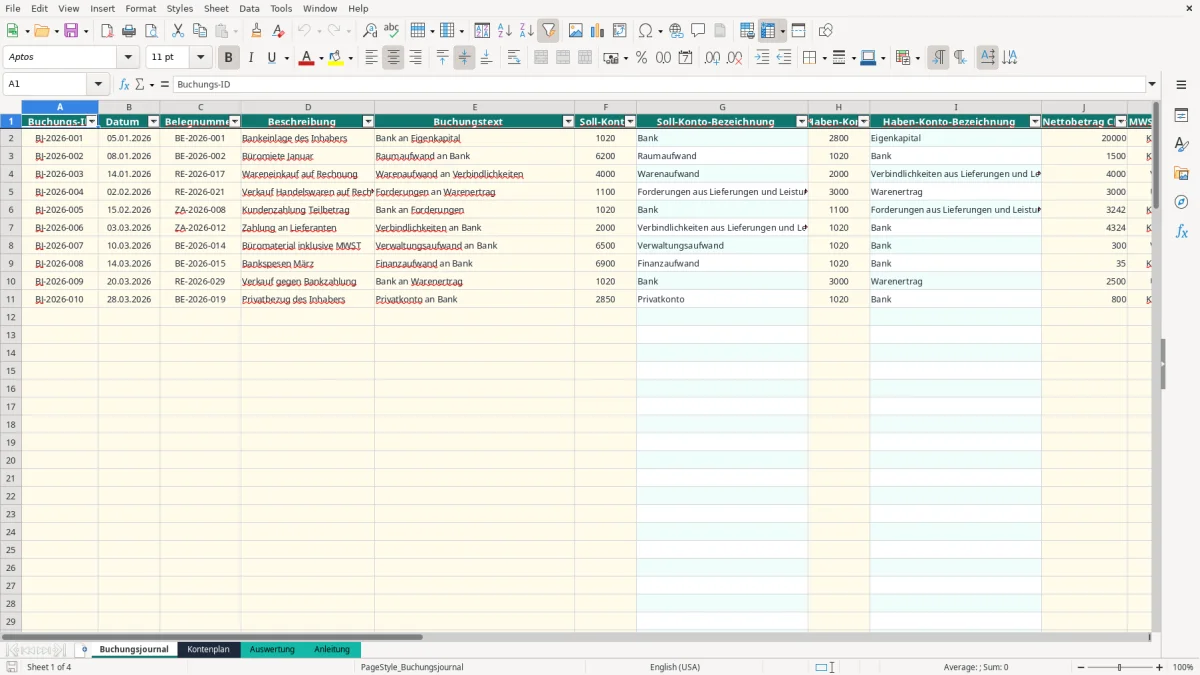
Im Buchungsjournal erfassen Sie Datum, Belegnummer, Buchungstext, Konten und Nettobetrag. Bild 1 zeigt die 17 Spalten von Buchungs-ID bis Prüfstatus. Die Konto-Bezeichnungen, MWST-Sätze, MWST-Beträge und Bruttobeträge werden automatisch ergänzt.
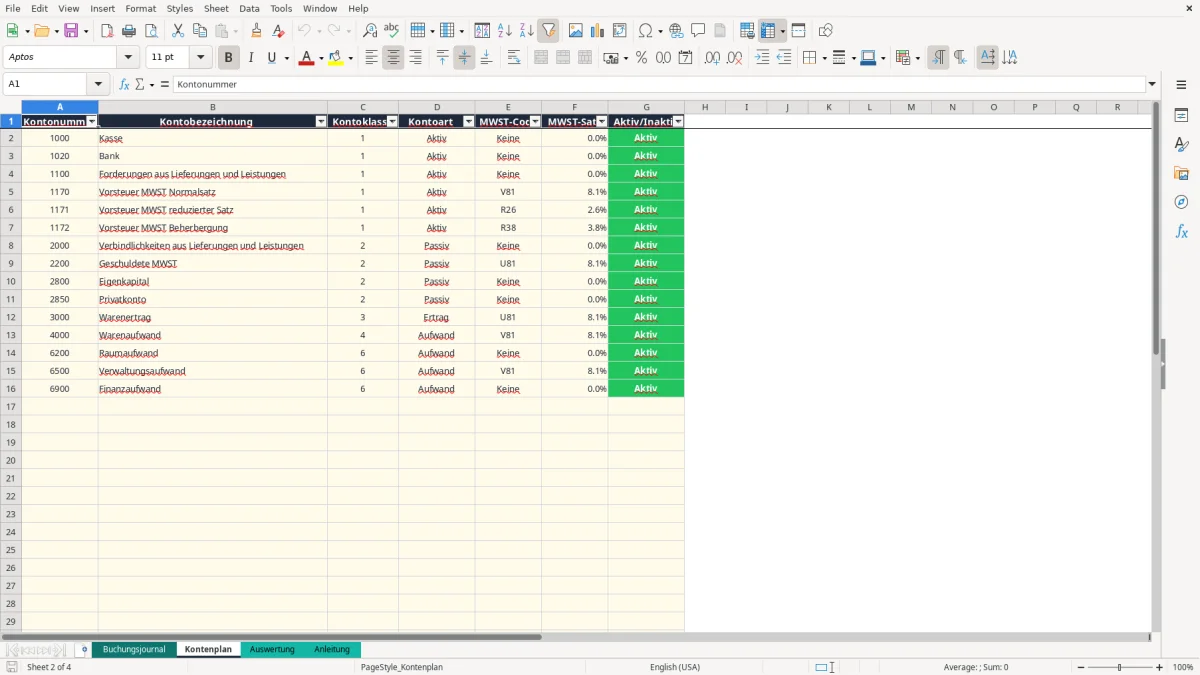
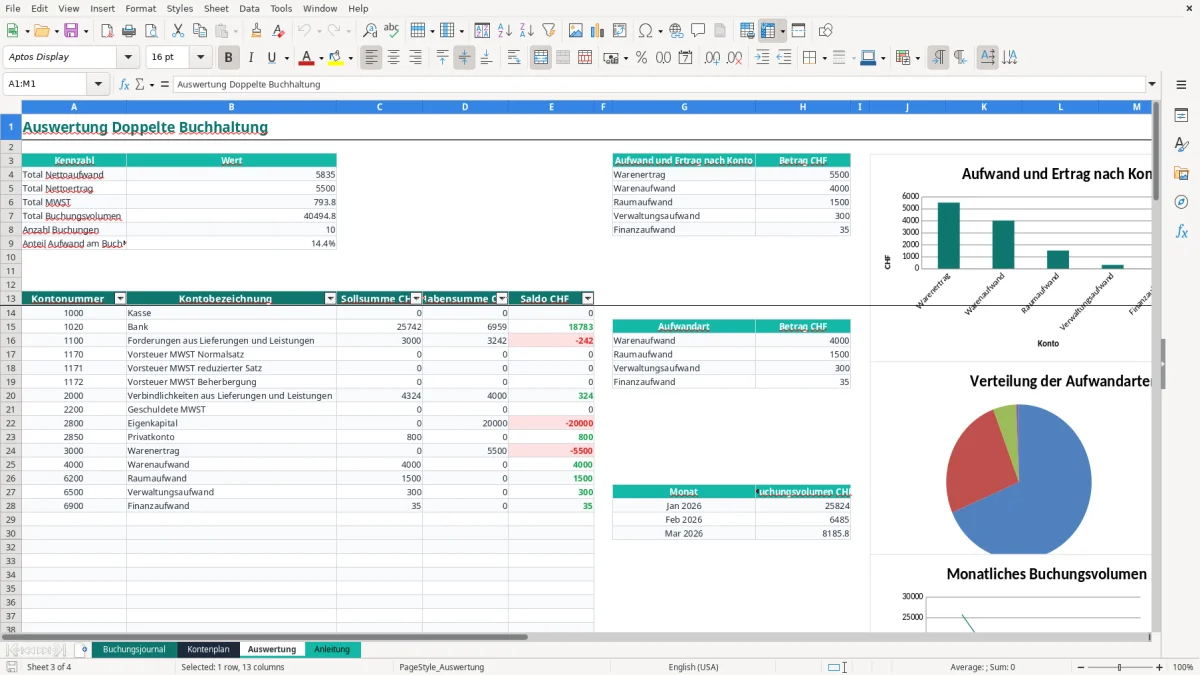
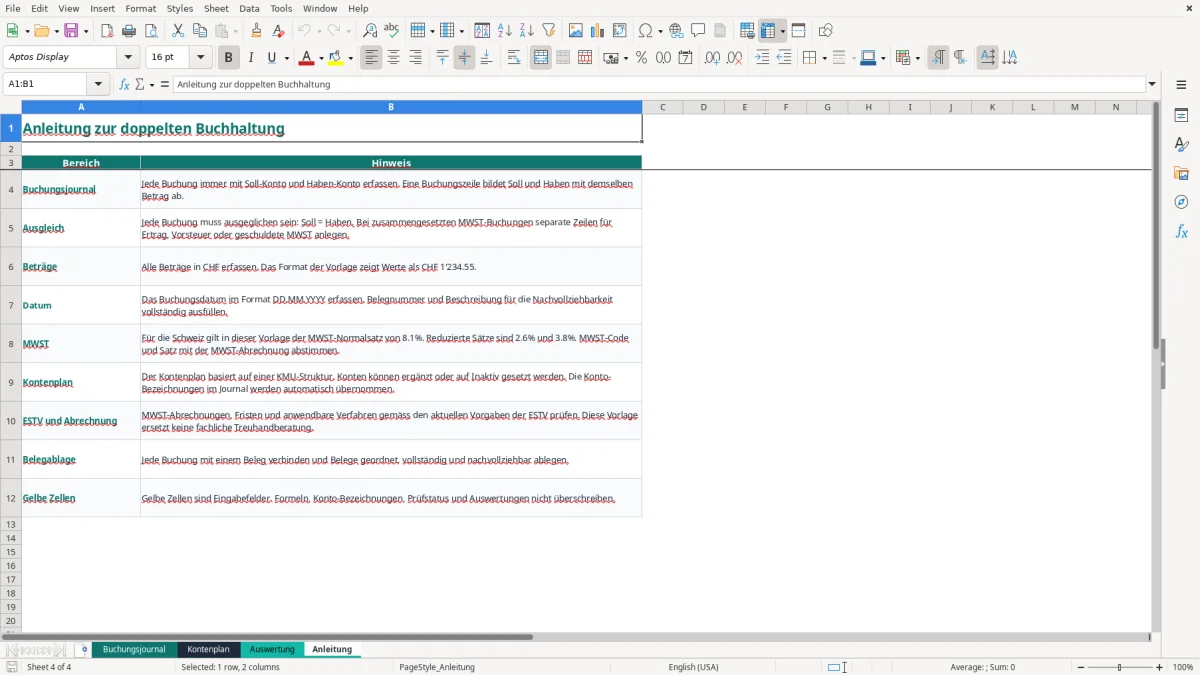
Bild 2 zeigt den Kontenplan mit Kontonummer, Kontoart und MWST-Code. Bild 3 enthält die Auswertung von Aufwand, Ertrag, MWST, Buchungsvolumen und Kontensalden; Bild 4 führt in die praktische Anwendung ein.
Eine Selbstständige mit Einzelfirma nutzt das Journal typischerweise laufend nach dem Bezahlen oder Ausstellen eines Belegs. In einem kleinen Handwerksbetrieb erfasst die Büroverantwortliche beispielsweise Miete, Materialeinkauf und Kundenzahlungen wöchentlich, statt am Jahresende 200 Belege nachzutragen.
Das Buchungsjournal ist dafür bewusst konkret aufgebaut: Bild 1 zeigt die Spalten A bis Q. Eine Buchung enthält etwa die ID BJ-2026-003, die Belegnummer RE-2026-017, den Buchungstext Warenaufwand an Verbindlichkeiten, Soll-Konto 4000 und Haben-Konto 2000. Kostenstelle, erfassende Person und Prüfstatus machen die Ablage nachvollziehbar.
Ein Schreinermeister mit vier Angestellten erhält eine Materialrechnung von CHF 4'000 netto. Bei 8.1% MWST wären CHF 324.00 MWST und CHF 4'324.00 brutto zu dokumentieren. Die Buchung muss inhaltlich auf beiden Seiten ausgeglichen sein; bei einer zusammengesetzten MWST-Buchung sind gemäss Anleitung separate Zeilen für Aufwand, Vorsteuer oder geschuldete MWST anzulegen.
Für den Monatsabschluss prüft der Betrieb zuerst die Belegnummern und danach die Auswertung. Bild 3 zeigt Total Nettoaufwand, Total Nettoertrag, Total MWST, Buchungsvolumen und Anzahl Buchungen. Die Kontensalden darunter helfen, Bank, Kreditoren und Aufwandkonten mit den Belegen abzugleichen.
Für eine Einzelfirma oder ein kleines KMU mit rund 20 bis 80 Buchungen pro Monat ist diese Struktur praktisch. Bei 100 Buchungszeilen ist der vorbereitete Bereich jedoch ausgeschöpft: Kopieren Sie Formeln nur kontrolliert weiter oder wechseln Sie bei mehreren hundert Buchungen monatlich auf eine Buchhaltungssoftware.
Die Datei ist keine vollständige Nebenbuchhaltung. Debitoren, Kreditoren, Lohnbuchhaltung, Anlagebuchhaltung und automatische Bankabstimmung sind nicht enthalten. Sie eignet sich als übersichtliches Journal mit Auswertung, nicht als Ersatz für jedes Finanzbuchhaltungsprogramm.
In der Schweiz beträgt der MWST-Normalsatz 8.1%, der reduzierte Satz 2.6% und der Sondersatz für Beherbergung 3.8%. Im Blatt Kontenplan sind unter anderem V81 für 8.1%, R26 für 2.6% und R38 für 3.8% vorbereitet. Der Code U81 ist ebenfalls vorhanden; prüfen Sie dessen Verwendung gegen Ihre konkrete MWST-Abrechnung.
Ein Verkauf von CHF 2'000 netto zum Normalsatz führt zu CHF 162.00 MWST und CHF 2'162.00 brutto. Die Vorlage berechnet diese Werte aus Nettobetrag und MWST-Satz. Sie ersetzt aber nicht die Entscheidung, ob ein Geschäft steuerbar, ausgenommen oder zum reduzierten Satz abzurechnen ist.
Die MWST-Pflicht beginnt grundsätzlich ab CHF 100'000 Jahresumsatz aus steuerbaren Leistungen. Zuständig ist die ESTV. Die effektive Methode und die Abrechnung mit Saldosteuersatz haben unterschiedliche Auswirkungen auf Vorsteuer und geschuldete MWST; für ein kleines Unternehmen mit vielen Vorsteuerbelegen ist die effektive Methode oft aussagekräftiger, während der Saldosteuersatz administrativ einfacher sein kann.
Eine Rechnung eines Lieferanten muss insbesondere Anbieter und Kunde, Datum, fortlaufende Rechnungsnummer, UID-Nummer mit MWST-Zusatz sowie MWST-Satz und Betrag nachvollziehbar ausweisen. Im Journal gehören Belegnummer und Beschreibung deshalb nicht in ein optionales Freitextfeld, sondern in die vorgesehenen Spalten C und D.
Kapitalgesellschaften wie GmbH und AG führen eine ordnungsgemässe Buchhaltung. Für Einzelunternehmen gilt ab CHF 500'000 Umsatz die Pflicht zur ordentlichen Buchführung; darunter ist grundsätzlich eine vereinfachte Einnahmen- und Ausgabenrechnung möglich, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Geschäftsbücher, Buchungsbelege und Geschäftskorrespondenz sind nach OR Art. 958f zehn Jahre aufzubewahren. Die Excel-Datei allein genügt nicht: Jeder Journalzeile muss ein lesbarer, geordneter Beleg zugeordnet werden. Eine UID-Nummer wie CHE-123.456.789 MWST darf nur verwendet werden, wenn sie tatsächlich Ihrem Unternehmen gehört.
Der teuerste Fehler ist nicht eine fehlende Farbe, sondern eine falsche Kontierung. Wird eine Materialrechnung von CHF 4'000 statt auf 4000 auf ein Privat- oder Anlagekonto gebucht, stimmen Aufwand, Gewinn und möglicherweise der Vorsteuerabzug nicht mehr. Bei 8.1% wären allein CHF 324.00 Vorsteuer betroffen.
Ein Kursteilnehmer erfasst häufig den Aufwand, vergisst aber das Gegenkonto. Die Vorlage zeigt dann Prüfen oder liefert eine unvollständige Auswertung. Bei 30 solchen Buchungen mit durchschnittlich CHF 750 bedeutet das CHF 22'500, die am Monatsabschluss manuell rekonstruiert werden müssen.
Die Datei prüft, ob Soll-Konto, Haben-Konto und Nettobetrag vorhanden sind und ob der Nettobetrag positiv ist. Sie prüft jedoch nicht, ob die gewählte Kontierung fachlich richtig ist, ob der Beleg echt ist oder ob eine Buchung zeitlich in die richtige MWST-Abrechnungsperiode gehört. Diese Kontrolle bleibt Ihre Aufgabe.
Wird bei einem steuerbaren Einkauf der Code Keine statt V81 gewählt, berechnet das Journal keine Vorsteuer. Bei CHF 10'000 netto fehlen dadurch CHF 810.00 in der Vorsteuer. Umgekehrt kann ein unberechtigter Vorsteuerabzug bei einer Kontrolle zu Korrektur, Verzugszins und zusätzlichem Abklärungsaufwand führen.
Auch Datumsfehler verursachen Ärger. In den Beispieldaten sind Datumswerte technisch gespeichert; erfassen Sie Ihre Belege mit sichtbarem Format TT.MM.JJJJ und kontrollieren Sie den Jahreswechsel. Eine Rechnung vom 31.12.2026 gehört nicht automatisch in den Januarabschluss 2027.
Gelbe Zellen sind Eingaben. Überschreiben Sie eine Formel in L, M, N oder Q, fehlen MWST-Satz, MWST-Betrag, Brutto oder Prüfstatus. Bei 25 betroffenen Zeilen muss eine Person die Formeln einzeln wiederherstellen; mit einer Kopie der Originaldatei vermeiden Sie diesen unnötigen Reparaturaufwand.
Die beste Routine ist ein fester Termin: Erfassen Sie Belege einmal pro Woche, beispielsweise jeweils am Freitag, und machen Sie den Monatsabschluss am ersten Arbeitstag des Folgemonats. Koppeln Sie die Kontrolle an eine bestehende Tätigkeit wie den Bankabgleich oder den Versand der MWST-Unterlagen.
Nutzen Sie die Dropdown-Listen konsequent. Die Kontenliste enthält 15 auswählbare Kontonummern im Journal, die MWST-Liste fünf Codes und die Kostenstellen fünf Werte. Schreiben Sie nicht zusätzlich Bank, bank oder Bankkonto in Freitextfelder, sonst werden spätere Filter unzuverlässig.
Speichern Sie pro Jahr eine Arbeitskopie und schützen Sie die Originalvorlage. Wenn Sie ein neues Jahr beginnen, kopieren Sie die Datei, löschen Sie nur die alten Eingabewerte und lassen Sie die Formeln stehen. Prüfen Sie danach die ersten drei Buchungen mit den Belegen.
Bei 100 vorbereiteten Journalzeilen ist die Grenze dieser Datei sichtbar. Wenn Sie monatlich mehr als 100 Buchungen, mehrere Benutzer, Fremdwährungen, Lohnbuchungen oder eine automatische Bankanbindung benötigen, ist eine professionelle Buchhaltungssoftware die bessere Wahl.
Für wenige Buchungen bleibt Excel oft die einfachere Lösung. Entscheidend ist nicht die Anzahl Mitarbeitender, sondern ob Sie Belege, Kontierung, MWST und Jahresabschluss mit vertretbarem Kontrollaufwand nachvollziehbar halten können.
Sie eignet sich für Einzelfirmen, kleine GmbH, Vereine oder KMU, die ein übersichtliches Buchungsjournal mit Schweizer Konten und MWST-Codes führen möchten. Das Journal enthält 100 vorbereitete Buchungszeilen und ist keine vollständige Lohn-, Debitoren- oder Kreditorenbuchhaltung.
Sie erfassen Datum, Belegnummer, Beschreibung, Buchungstext, Soll-Konto, Haben-Konto und Nettobetrag. Eine Buchung muss inhaltlich ausgeglichen sein: Soll und Haben beziehen sich auf denselben Betrag. Die Konto-Bezeichnungen werden automatisch aus dem Kontenplan übernommen.
Der Kontenplan enthält 8.1% für den Normalsatz, 2.6% für den reduzierten Satz und 3.8% für Beherbergung. Wählen Sie den passenden Code, beispielsweise V81 oder R26. Bei CHF 1'000 netto zum Satz von 8.1% berechnet die Vorlage CHF 81.00 MWST.
Prüfen erscheint, wenn in einer belegten Zeile ein Soll-Konto, ein Haben-Konto oder ein positiver Nettobetrag fehlt. Der Status ist eine technische Plausibilitätskontrolle. Er beurteilt nicht, ob die Kontierung oder der MWST-Code fachlich korrekt ist.
Die Auswertung zeigt Total Nettoaufwand, Total Nettoertrag, Total MWST, Total Buchungsvolumen, Anzahl Buchungen und den Anteil Aufwand am Buchungsvolumen. Zusätzlich sehen Sie Sollsumme, Habensumme und Saldo pro Konto sowie drei Diagramme für Konten, Aufwandarten und monatliches Buchungsvolumen.
Nein. Die Datei unterstützt das Journal und eine erste Auswertung, ersetzt aber keine vollständige Finanzbuchhaltung, MWST-Prüfung oder Jahresabschlusskontrolle. Belege sind nach OR Art. 958f zehn Jahre aufzubewahren; die konkreten Anforderungen Ihres Unternehmens müssen Sie vollständig abdecken.
Wer diese Vorlage erstellt hat
Anleitung von Andrea Furrer
Tabellen-Spezialistin. Schreibt die verständliche Schritt-für-Schritt-Anleitung und testet jede Datei vor der Veröffentlichung.
Excel-Vorlage von Reto Bühler
Eidg. dipl. Treuhänder. Baut die Tabelle und prüft Formeln, Summen und die Schweizer Vorgaben (MWST, AHV, Obligationenrecht).