Doppelte Buchhaltung Excel – Gratis Vorlage Schweiz (2026)
2
Gratis herunterladen
Schweizer Excel-Vorlage für MWST-Vorsteuerkorrekturen bei Privatanteilen: Belege erfassen, Vorsteuer berechnen und Ergebnisse kontrollieren.
 Anleitung von Andrea Furrer
 Excel-Vorlage von Reto Bühler
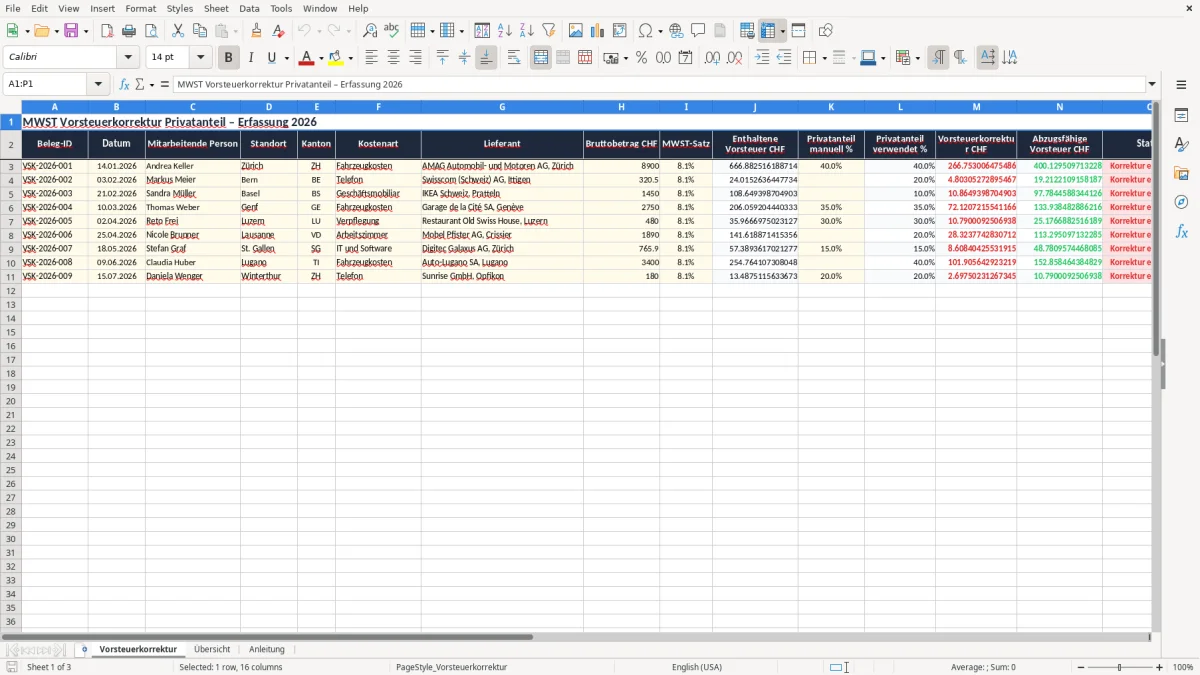
Mit dieser Excel-Vorlage dokumentieren Schweizer Unternehmen und Selbstständige geschäftliche Aufwendungen mit privater Mitbenutzung. Sie erfassen Belege, Bruttobeträge, MWST-Sätze und Privatanteile und erhalten daraus eine nachvollziehbare Berechnung der enthaltenen Vorsteuer, der Vorsteuerkorrektur und der verbleibenden abzugsfähigen Vorsteuer. Die Arbeitsmappe wurde für eine übersichtliche Vorbereitung und interne Kontrolle entwickelt.
Sie unterstützt insbesondere bei gemischt verwendeten Fahrzeugen, Telefon- und Internetkosten, Arbeitsmitteln, Reisen oder anderen Aufwendungen, die nicht ausschliesslich geschäftlich genutzt werden. Die Ergebnisse sollten vor der Übernahme in eine MWST-Abrechnung geprüft und bei besonderen Sachverhalten mit einer Fachperson oder einem Treuhandbüro abgestimmt werden.
Öffnen Sie zunächst das Blatt „Vorsteuerkorrektur“ und erfassen Sie pro Beleg das Datum, die Belegnummer, den Lieferanten, die Kostenart und den Bruttobetrag. Wählen Sie anschliessend den passenden MWST-Satz aus und tragen Sie den geschäftlichen oder privaten Nutzungsanteil gemäss Ihrer Dokumentation ein. Die Tabelle berechnet die enthaltene Vorsteuer, den privaten Anteil an dieser Vorsteuer, den Korrekturbetrag und die verbleibende abzugsfähige Vorsteuer automatisch.
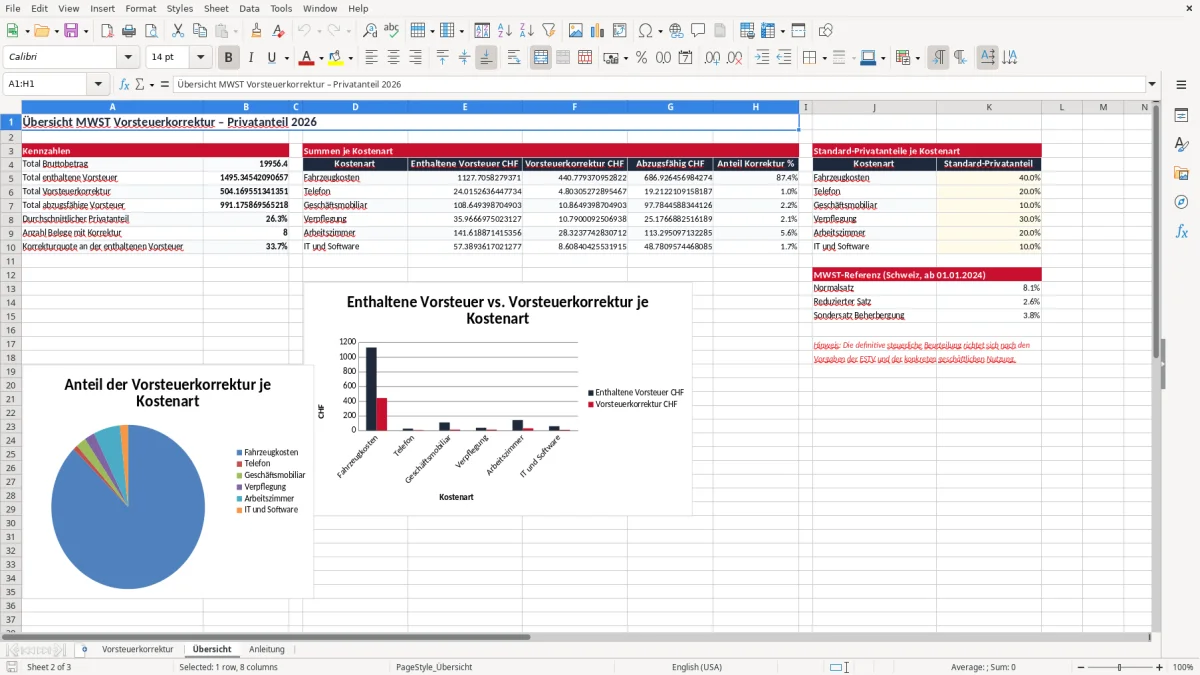
Prüfen Sie danach, ob der Status korrekt als „Korrektur erforderlich“ oder als nicht korrekturbedürftig angezeigt wird. Im Blatt „Übersicht“ finden Sie die Summen über alle erfassten Positionen sowie den durchschnittlichen Privatanteil und die Korrekturquote. Verwenden Sie das Blatt „Anleitung“, um die wichtigsten Eingabefelder und Berechnungen nachzuschlagen.
Ergänzen Sie bei Bedarf weitere Zeilen nach dem vorhandenen Muster und kontrollieren Sie, dass Formeln, Formatierungen und Datenvalidierungen vollständig übernommen werden. Bewahren Sie die zugrunde liegenden Belege und die Herleitung der Privatanteile zusammen mit der Buchhaltungsdokumentation auf. Vor der MWST-Abrechnung sollten die Resultate plausibilisiert und mit den tatsächlich geltenden Schweizer Vorschriften abgeglichen werden.
Eine Vorsteuerkorrektur wird notwendig, wenn eine bezahlte Leistung nicht vollständig für das Unternehmen, sondern teilweise privat verwendet wird. Der Vorsteuerabzug darf grundsätzlich nur im Umfang der geschäftlichen Verwendung beansprucht werden.
Der private Nutzungsanteil wird deshalb aus der enthaltenen Vorsteuer herausgerechnet oder nach der jeweils anwendbaren Methode berücksichtigt. Das betrifft beispielsweise ein Geschäftsfahrzeug, das auch für private Fahrten eingesetzt wird, ein Mobiltelefon mit privater Nutzung, ein gemischt verwendetes Abonnement oder Arbeitsmittel, die ausserhalb des Betriebs eingesetzt werden.
Die konkrete Behandlung hängt vom Sachverhalt, von der Art der Leistung, von den Nachweisen und von den geltenden Vorgaben der Eidgenössischen Steuerverwaltung ab. Die Excel-Vorlage bildet diesen Ablauf verständlich ab: Zuerst wird aus dem Bruttobetrag und dem MWST-Satz die enthaltene Vorsteuer ermittelt.
Danach wird der erfasste Privatanteil auf diese Vorsteuer angewendet. Das Resultat zeigt, welcher Betrag zu korrigieren ist und welcher Anteil grundsätzlich geschäftlich verbleibt.
Eine sorgfältige Dokumentation ist wichtig, damit die Berechnung bei einer internen Kontrolle oder einer späteren Prüfung nachvollzogen werden kann. Die Vorlage ist daher nicht nur ein Rechenwerkzeug, sondern auch eine strukturierte Arbeitshilfe für die Belegkontrolle.
Sie ersetzt jedoch keine steuerliche Beurteilung. Bei pauschalen Privatanteilen, speziellen Fahrzeugregelungen, gemischten Leistungen oder Unsicherheiten zur Abrechnung empfiehlt sich eine Prüfung durch eine Schweizer MWST-Fachperson.
Vor der Erfassung sollte feststehen, ob der Beleg überhaupt einen abzugsfähigen Vorsteuerbetrag enthält. Nicht jeder Aufwand darf automatisch berücksichtigt werden. Auch bei vollständig geschäftlicher Nutzung können formelle Anforderungen, Belegangaben oder besondere Ausschlüsse relevant sein.
Die Vorlage unterstützt die rechnerische Aufteilung, ersetzt aber nicht die Prüfung dieser Voraussetzungen. Erfassen Sie Privatanteile deshalb nicht nur nach Gefühl, sondern gestützt auf geeignete betriebliche Informationen. Eine periodische Kontrolle verhindert, dass veraltete Annahmen über mehrere Abrechnungsperioden unverändert weitergeführt werden.
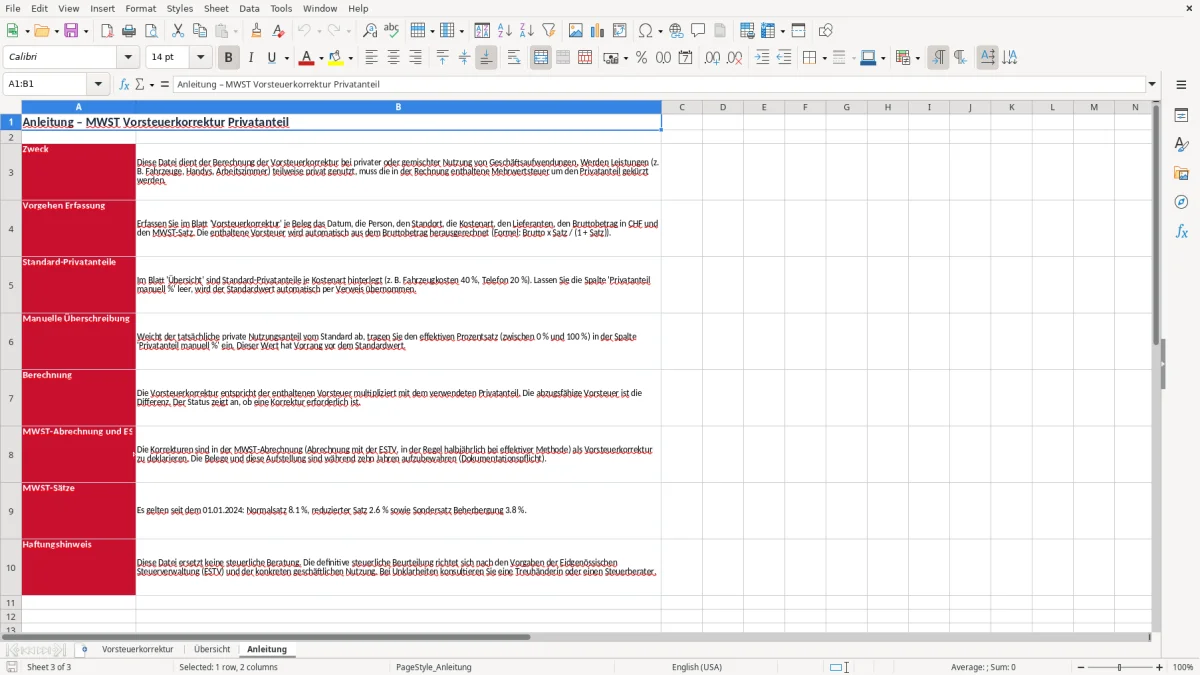
Die Vorlage bündelt die wichtigsten Informationen zu Aufwendungen mit Privatanteil in einer zentralen Tabelle. Statt einzelne Beträge in verschiedenen Dateien oder Notizen zu verwalten, können Belege einheitlich nach Datum, Nummer, Lieferant und Kostenart erfasst werden. Dadurch wird sichtbar, welche Aufwendungen betroffen sind und wie sich die gesamte Korrektur zusammensetzt.
Die Eingabefelder sind klar von den automatisch berechneten Feldern getrennt. Das erleichtert die Bedienung und reduziert das Risiko, Formeln versehentlich zu überschreiben.
Farbliche Hervorhebungen, Statusanzeigen und die Übersichtsseite helfen bei der schnellen Kontrolle. Besonders nützlich ist die Zusammenfassung der Gesamtbeträge: Sie zeigt den Bruttobetrag, die enthaltene Vorsteuer, die gesamte Vorsteuerkorrektur und die verbleibende abzugsfähige Vorsteuer. Zusätzlich kann der durchschnittliche Privatanteil betrachtet werden.
Summen je Kostenart geben Hinweise darauf, in welchen Bereichen besonders viele gemischt genutzte Ausgaben anfallen. Die integrierten Diagramme unterstützen eine verständliche Darstellung für Besprechungen oder interne Auswertungen.
Die Arbeitsmappe eignet sich sowohl für eine periodische Kontrolle als auch für die Vorbereitung der MWST-Abrechnung. Wichtig bleibt, dass die eingegebenen Privatanteile sachgerecht begründet werden. Eine pauschale Schätzung sollte nicht ohne nachvollziehbare Grundlage verwendet werden.
Belege, Berechnungen und allfällige interne Richtlinien sollten gemeinsam archiviert werden. So entsteht eine konsistente Dokumentation, die den administrativen Aufwand reduziert und die Transparenz gegenüber der Buchhaltung oder dem Treuhandbüro verbessert.
Für kleinere Betriebe kann die Datei als einfache zentrale Kontrollliste dienen. Grössere Unternehmen können sie als ergänzende Auswertung neben dem ERP- oder Buchhaltungssystem einsetzen. Mehrere verantwortliche Personen sollten vorab vereinbaren, welche Kostenarten verwendet werden, wie Privatanteile bestimmt werden und wer die Schlusskontrolle übernimmt.
Dadurch bleiben Einträge auch bei wechselnden Mitarbeitenden vergleichbar. Sinnvoll ist ausserdem, eine Kopie pro Steuerperiode zu speichern und die Originaldatei vor nachträglichen Änderungen zu schützen. Vor der Weitergabe an die Buchhaltung sollten sämtliche Formeln und Summen anhand ausgewählter Belege stichprobenartig geprüft werden.
Die Berechnung in der Vorlage folgt einer klaren Grundlogik. Ausgangspunkt ist der Bruttobetrag eines Belegs, also der Betrag inklusive MWST. Zusammen mit dem anzuwendenden MWST-Satz wird daraus die enthaltene Vorsteuer berechnet.
Bei einem Bruttobetrag von CHF 1'081.00 und einem MWST-Satz von 8.1 % beträgt die enthaltene Steuer nicht einfach 8.1 % des Bruttobetrags, weil der Bruttobetrag die Steuer bereits einschliesst. Der Steueranteil wird deshalb aus dem Gesamtbetrag herausgerechnet.
Anschliessend wird der erfasste Privatanteil auf die enthaltene Vorsteuer angewendet. Bei einem Privatanteil von 20 % entspricht die Vorsteuerkorrektur somit 20 % der enthaltenen Vorsteuer.
Der Restbetrag wird als abzugsfähige Vorsteuer ausgewiesen, sofern die weiteren Voraussetzungen für den Vorsteuerabzug erfüllt sind. Die Tabelle stellt die einzelnen Zwischenergebnisse transparent dar, damit Abweichungen leichter erkannt werden können.
Für die Praxis ist entscheidend, dass der verwendete MWST-Satz und der Privatanteil zum konkreten Beleg passen. Unterschiedliche Leistungen können verschiedenen steuerlichen Regeln unterliegen. Auch die Frage, ob ein Aufwand vollständig oder nur teilweise zum Vorsteuerabzug berechtigt, muss fallweise beurteilt werden.
Die Vorlage automatisiert die mathematische Verarbeitung, nicht aber die steuerliche Entscheidung. Prüfen Sie daher insbesondere negative Beträge, Gutschriften, mehrere MWST-Sätze auf einem Beleg und Aufwendungen ohne abzugsfähige Vorsteuer.
Bei einer Gutschrift oder einer Korrekturbuchung muss das Vorzeichen korrekt übernommen werden, damit die Gesamtsumme nicht verfälscht wird. Enthält ein Beleg mehrere Steuerpositionen, kann eine Aufteilung in mehrere Zeilen sinnvoll sein. Verwenden Sie für jede Zeile den passenden Betrag und den zutreffenden Satz, statt einen gemischten Durchschnittswert einzutragen.
Runden Sie nicht zu früh, sondern lassen Sie die Berechnung möglichst auf Basis der Originalbeträge durchführen. Vor dem Abschluss einer Periode sollten die Summen mit der Buchhaltung abgestimmt werden. Die Datei kann als interne Berechnungshilfe dienen, während die definitive Verbuchung und Deklaration nach den für den Betrieb geltenden Schweizer Vorgaben erfolgt.
Für den Periodenabschluss bietet sich zusätzlich ein Rückforderungstracker an, um die verrechnungssteuerpflichtigen Beträge und die daraus resultierenden Ansprüche sauber nachzuverfolgen.
Eine nachvollziehbare Vorsteuerkorrektur beginnt mit einer vollständigen Belegsammlung. Für jede Position sollten mindestens das Belegdatum, die Belegnummer, der Lieferant, die Kostenart, der Bruttobetrag und der angewendete MWST-Satz bekannt sein.
Zusätzlich ist festzuhalten, wie der Privatanteil bestimmt wurde. Je nach Aufwand können Fahrtenbücher, Nutzungsaufstellungen, interne Richtlinien, Abonnements oder andere geeignete Nachweise relevant sein.
Die Excel-Vorlage bietet dafür eine einheitliche Struktur und macht fehlende oder ungewöhnliche Werte schneller sichtbar. Kontrollieren Sie vor der Abrechnung, ob alle relevanten Belege erfasst sind, ob keine Position doppelt vorkommt und ob die Privatanteile plausibel erscheinen.
Vergleichen Sie die Summe der enthaltenen Vorsteuer mit den Buchhaltungszahlen und untersuchen Sie grössere Abweichungen. Auch Statusfelder und Diagramme sollten als Kontrollhilfe verstanden werden, nicht als Ersatz für eine fachliche Prüfung.
Bei Änderungen an MWST-Sätzen, gesetzlichen Vorgaben oder betrieblichen Methoden müssen die Eingaben und Berechnungen aktualisiert werden. Die Datei sollte mit einem eindeutigen Periodenbezug gespeichert und gegen unbeabsichtigte Änderungen geschützt werden.
Für die Archivierung empfiehlt sich eine Version zusammen mit den zugehörigen Belegen und Erläuterungen. Bei komplexen Sachverhalten, einer gemischten Verwendung verschiedener Leistungen oder Fragen zur Behandlung eines Geschäftsfahrzeugs ist eine Beratung sinnvoll.
Vor der definitiven Übernahme in die Abrechnung kann eine Abschlusskontrolle mit vier Schritten durchgeführt werden: Erstens werden die Belege auf Vollständigkeit und korrekte Periode geprüft. Zweitens werden MWST-Satz, Bruttobetrag und Privatanteil mit dem Originalbeleg und den internen Nachweisen verglichen. Drittens werden die Summen nach Kostenart und insgesamt mit der Buchhaltung abgestimmt.
Viertens werden auffällige Positionen dokumentiert und gegebenenfalls fachlich beurteilt. Speichern Sie danach eine unveränderte Archivversion. So unterstützt die Vorlage eine ordentliche Vorbereitung, während die Verantwortung für korrekte Buchführung und Deklaration beim steuerpflichtigen Unternehmen bleibt.
Die unveränderte Archivversion liefert zugleich die Unterlagen für eine Saldosteuersatz-Abrechnung und erleichtert den Abgleich mit den gemeldeten Summen.
Sie eignet sich für gemischt geschäftlich und privat genutzte Aufwendungen, etwa Fahrzeuge, Telefon, Internet, Arbeitsmittel, Reisen oder andere betriebliche Leistungen. Die konkrete steuerliche Behandlung muss jeweils geprüft werden.
Die Vorlage ermittelt zunächst die im Bruttobetrag enthaltene Vorsteuer. Danach wird der erfasste Privatanteil auf diesen Steuerbetrag angewendet. Der daraus resultierende Betrag ist die rechnerische Vorsteuerkorrektur.
Ja, sofern die entsprechende Vorlage beziehungsweise Datenvalidierung die benötigten Sätze enthält. Prüfen Sie vor der Anwendung, ob die hinterlegten Werte für das betreffende Steuerjahr und den konkreten Beleg korrekt sind.
Der Privatanteil sollte nachvollziehbar begründet werden. Je nach Sachverhalt können Nutzungsaufstellungen, Fahrtenbücher, interne Richtlinien, Abonnements oder andere geeignete Nachweise erforderlich sein.
Nein. Die Datei ist eine Berechnungs- und Dokumentationshilfe. Die definitive Verbuchung und Deklaration muss nach den geltenden Schweizer MWST-Vorschriften und den betrieblichen Gegebenheiten erfolgen.
Bei komplexen oder ungewöhnlichen Sachverhalten sollten Sie die Eingaben mit einer Treuhandperson oder einer MWST-Fachperson prüfen. Das gilt besonders bei Fahrzeugen, pauschalen Methoden, gemischten Leistungen und mehreren Steuersätzen.
Wer diese Vorlage erstellt hat
Anleitung von Andrea Furrer
Tabellen-Spezialistin. Schreibt die verständliche Schritt-für-Schritt-Anleitung und testet jede Datei vor der Veröffentlichung.
Excel-Vorlage von Reto Bühler
Eidg. dipl. Treuhänder. Baut die Tabelle und prüft Formeln, Summen und die Schweizer Vorgaben (MWST, AHV, Obligationenrecht).