Arbeitszeiterfassung Excel – Gratis Vorlage (2026)
1
Gratis herunterladen
Lohnjournal für Schweizer KMU mit Lohnabzügen, Arbeitgeberkosten, Parametern und Auswertung nach Mitarbeitenden und Kanton.
 Anleitung von Andrea Furrer
 Excel-Vorlage von Reto Bühler
Ein Lohnjournal erfasst monatlich die Löhne Ihrer Mitarbeitenden und berechnet daraus Bruttolohn, Arbeitnehmerabzüge, Nettolohn sowie Arbeitgeberkosten. Diese Excel-Vorlage für die Schweiz enthält 100 vorbereitete Zeilen, editierbare Beitragssätze und eine automatische Auswertung.
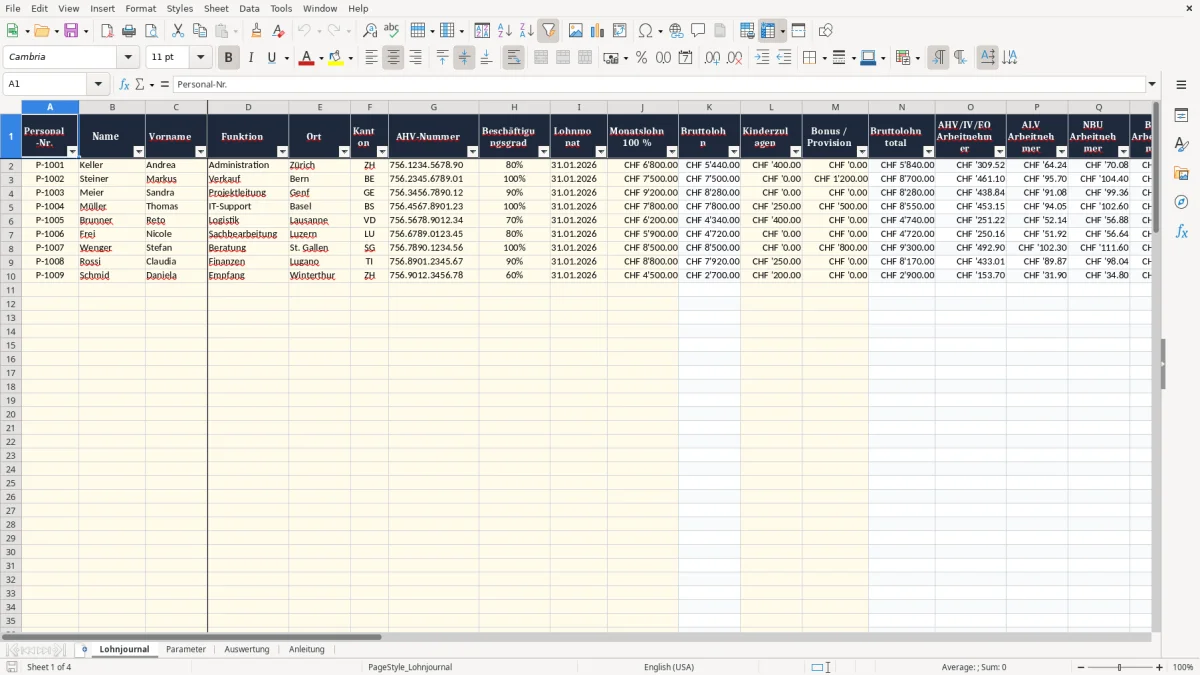
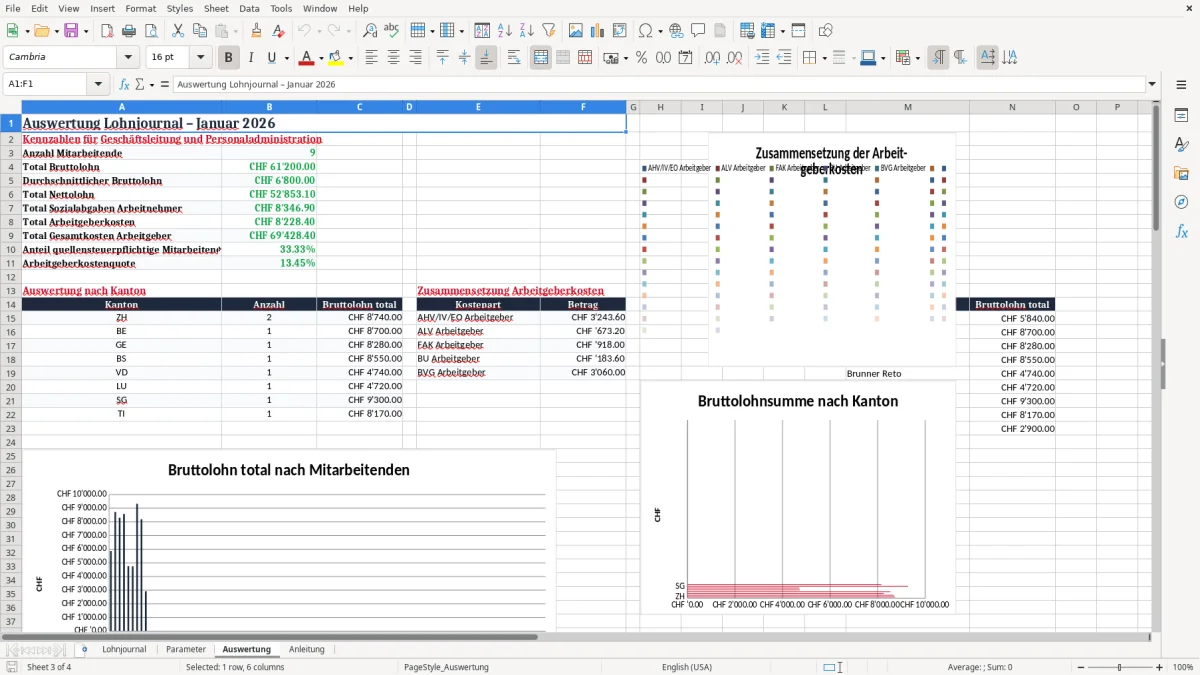
Im Blatt Lohnjournal erfassen Sie Personalnummer, Name, Beschäftigungsgrad, Lohnmonat und Lohnbestandteile. Das Blatt Auswertung zeigt Kennzahlen, Kantonsvergleiche und drei Diagramme; Bild 1 bis Bild 4 zeigen den Aufbau der vier Tabellenblätter.
Das Lohnjournal gehört in einen festen monatlichen Ablauf: Die Büroverantwortliche eines Handwerksbetriebs erfasst die Löhne vor dem Lohnlauf, der Inhaber einer Einzelfirma kontrolliert seine erste Angestellte, und der Treuhänder einer GmbH verwendet die Daten für die Verbuchung der Lohnabrechnung. Auch ein Verein kann damit die Entschädigungen seiner Angestellten nachvollziehbar dokumentieren.
Ein Schreinermeister in Winterthur beschäftigt vier Personen. Bei einer Angestellten mit CHF 6'800 Monatslohn bei 80 % berechnet das Blatt CHF 5'440 Bruttolohn. Mit CHF 400 Kinderzulagen beträgt der Bruttolohn total CHF 5'840; die Abzüge und Arbeitgeberkosten werden anschliessend automatisch berechnet.
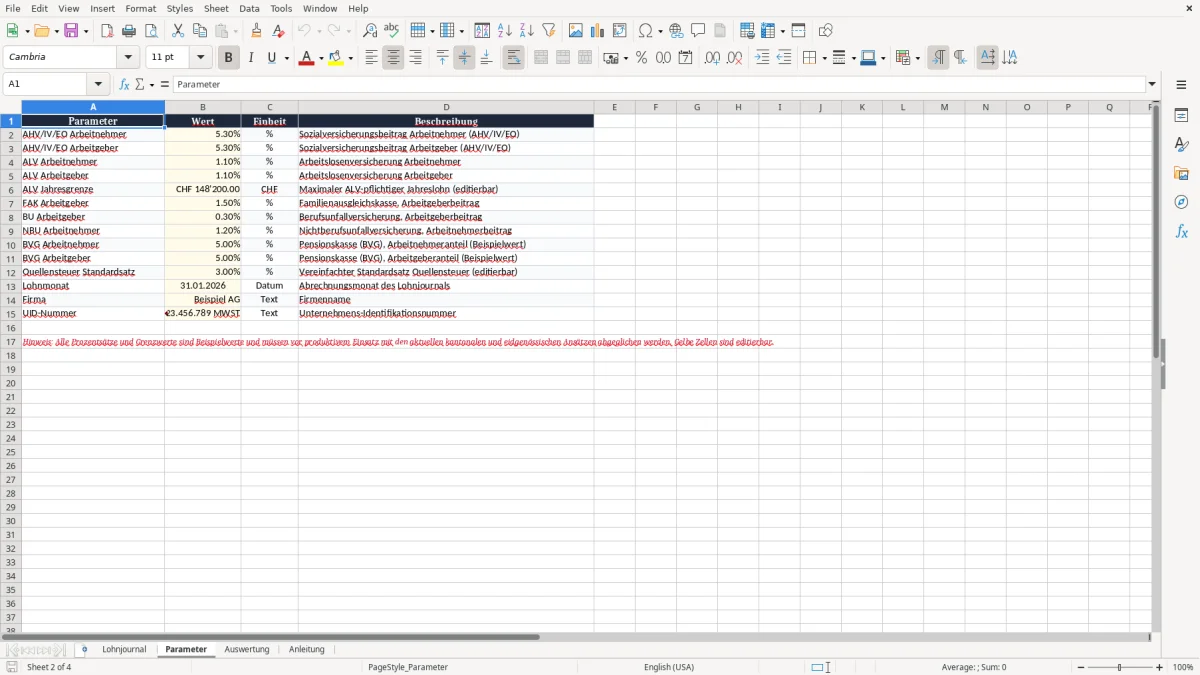
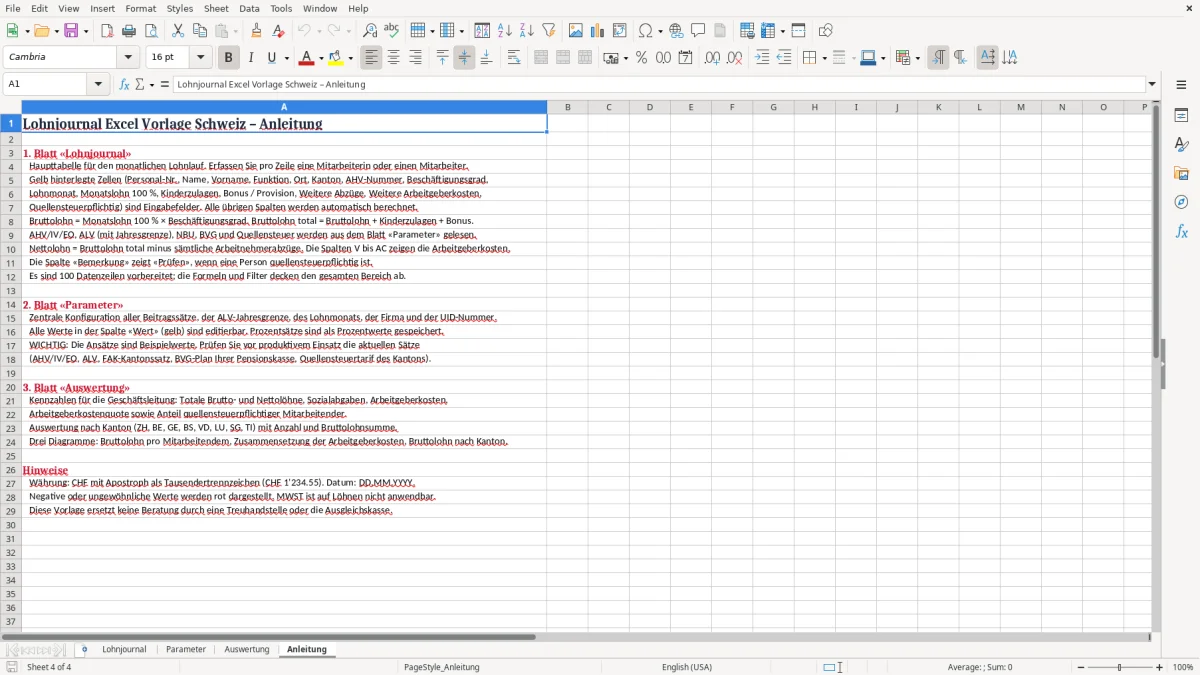
Bild 1 zeigt das breite Blatt Lohnjournal mit Eingabespalten von Personal-Nr. bis Quellensteuerpflichtig und berechneten Kosten bis Spalte AE. Bild 2 zeigt Parameter mit Wert, Einheit und Beschreibung. Bild 3 zeigt die Auswertung mit Kennzahlen, Kantonsvergleich und Diagrammen. Bild 4 zeigt die Anleitung mit den Arbeitsschritten und Warnhinweisen.
Praktisch ist die Vorlage besonders beim monatlichen Lohnlauf, beim Jahresabschluss und bei der Vorbereitung der Abrechnung mit der Ausgleichskasse. Für eine kleine Belegschaft ist diese zentrale Tabelle übersichtlicher als mehrere lose Listen.
Die Vorlage enthält Beispielwerte und ist deshalb keine fertige Lohnabrechnung für den produktiven Einsatz. Das Blatt Parameter verwendet unter anderem 5.3 % AHV/IV/EO je Seite, 1.1 % ALV je Seite, eine ALV-Jahresgrenze von CHF 148'200, 1.5 % FAK, 0.3 % BU, 1.2 % NBU und je 5 % BVG als Beispielwerte.
Bei CHF 5'840 Bruttolohn total ergeben 5.3 % AHV/IV/EO Arbeitnehmer CHF 309.52. Die Formel in Spalte P begrenzt den ALV-pflichtigen Monatslohn auf CHF 12'350, also CHF 148'200 geteilt durch 12. Dadurch wird bei hohen Löhnen nicht der gesamte Betrag für ALV verwendet.
Der kombinierte AHV/IV/EO-Beitrag beträgt 2026 insgesamt 10.6 %, je hälftig für Arbeitgeber und Arbeitnehmer. Die obligatorische BVG-Versicherung beginnt grundsätzlich ab einem Jahreslohn von CHF 22'050; der konkrete Vorsorgeplan und der Koordinationsabzug sind zu prüfen.
Die Quellensteuer ist kantonal und personenbezogen. In der Vorlage löst Ja lediglich den hinterlegten Standardsatz von 3 % aus und setzt bei Bemerkung den Hinweis Prüfen. Die tatsächliche Abrechnung erfolgt nach den Tarifen der zuständigen kantonalen Stelle. MWST ist auf Löhnen nicht anwendbar. Lohnunterlagen sind nach OR Art. 958f grundsätzlich 10 Jahre aufzubewahren.
Der teuerste Fehler ist nicht eine falsche Formatierung, sondern ein ungeprüfter Satz. Wenn bei CHF 80'000 Monatslohnsumme der AHV/IV/EO-Satz um 0.5 Prozentpunkte falsch ist, entsteht eine Differenz von CHF 400 pro Monat beziehungsweise CHF 4'800 pro Jahr. Deshalb sollten Sie Parameter vor jedem Jahreswechsel mit den offiziellen Angaben abgleichen.
Der BVG-Wert von 5 % ist ausdrücklich ein Beispiel. Bei fünf Mitarbeitenden kann der echte Arbeitgeberanteil wegen Alter, versichertem Lohn und Vorsorgeplan deutlich abweichen. Wer diesen Wert ungeprüft übernimmt, erhält zwar saubere Excel-Zahlen, aber möglicherweise falsche Zahlungsaufträge und Korrekturen bei der Pensionskasse.
Die Vorlage verwendet einen vereinfachten Standardsatz. Bei einer quellensteuerpflichtigen Person mit CHF 6'000 Bruttolohn wären das CHF 180; der effektive Abzug kann jedoch wegen Kanton, Tarif, Zivilstand und Kindern anders ausfallen. Die Spalte Bemerkung zeigt deshalb Prüfen.
Ein weiterer Fehler entsteht, wenn der Beschäftigungsgrad als 80 statt als 80 % eingegeben wird. Die Eingabevalidierung erlaubt Werte von 0.1 bis 1; 80 würde die Berechnung massiv verfälschen. Prüfen Sie ausserdem Lohnmonat, Bonus, Kinderzulagen und weitere Abzüge, bevor Sie die Nettolohnsumme aus dem Blatt Auswertung übernehmen.
Verknüpfen Sie die Tabelle mit einem festen Termin: Öffnen Sie das Lohnjournal am gleichen Tag, an dem Sie die Mutationen für den Lohnlauf sammeln. Bei vier Mitarbeitenden dauert die Kontrolle meist weniger als 15 Minuten, wenn Eintritte, Austritte, Boni und Absenzen bereits bereitliegen.
Ändern Sie Beitragssätze nur im Blatt Parameter. Die Formeln in Lohnjournal greifen mit VLOOKUP auf diesen Bereich zu; manuelle Eingriffe in den berechneten Spalten zerstören die Referenzlogik. Speichern Sie eine unveränderte Monatskopie, damit spätere Rückfragen nachvollziehbar bleiben.
Bei mehr als 100 Lohnzeilen, mehreren Gesellschaften oder häufigen Mutationen ist eine Lohnsoftware meist die bessere Wahl. Für ein kleines Unternehmen mit wenigen Mitarbeitenden bleibt Excel dagegen sinnvoll, solange die Sätze, Quellensteuerfälle und Überträge monatlich kontrolliert werden.
Das Blatt Lohnjournal enthält 100 vorbereitete Datenzeilen von Zeile 2 bis 101. Die Formeln, Filter und Eingabekontrollen decken diesen Bereich ab.
Sie erfassen unter anderem Personal-Nr., Name, Vorname, Funktion, Ort, Kanton, AHV-Nummer, Beschäftigungsgrad, Lohnmonat, Monatslohn 100 %, Kinderzulagen, Bonus, weitere Abzüge, weitere Arbeitgeberkosten und Quellensteuerpflichtig.
Ja. Der Nettolohn wird als Bruttolohn total abzüglich Arbeitnehmerabzügen berechnet. Dazu gehören AHV/IV/EO, ALV, NBU, BVG, Quellensteuer und weitere Abzüge.
Nein. Die Datei enthält Beispielwerte, etwa 5.3 % AHV/IV/EO je Seite und 5 % BVG je Seite. Prüfen Sie vor produktivem Einsatz die gültigen Sätze, den BVG-Plan, den FAK-Satz und den kantonalen Quellensteuertarif.
Bei Ja in der Spalte Quellensteuerpflichtig berechnet die Vorlage den hinterlegten Standardsatz von 3 % und schreibt Prüfen in die Bemerkung. Der tatsächliche Abzug muss anhand des zuständigen kantonalen Tarifs kontrolliert werden.
Die Auswertung zeigt Anzahl Mitarbeitende, Total und Durchschnitt des Bruttolohns, Nettolohn, Sozialabgaben, Arbeitgeberkosten, Gesamtkosten, Quellensteueranteil und Arbeitgeberkostenquote. Zusätzlich gibt es Kantonsauswertungen und drei Diagramme.
Wer diese Vorlage erstellt hat
Anleitung von Andrea Furrer
Tabellen-Spezialistin. Schreibt die verständliche Schritt-für-Schritt-Anleitung und testet jede Datei vor der Veröffentlichung.
Excel-Vorlage von Reto Bühler
Eidg. dipl. Treuhänder. Baut die Tabelle und prüft Formeln, Summen und die Schweizer Vorgaben (MWST, AHV, Obligationenrecht).